Une assurance moto peut sembler parfaitement adaptée jusqu’au jour où survient un vol, une chute ou un accident. C’est souvent à ce moment-là que certaines limites du contrat deviennent très concrètes : franchise élevée, équipement insuffisamment couvert, condition d’indemnisation oubliée ou garantie absente. Pour éviter ces déconvenues, le prix de la cotisation ne suffit jamais à comparer deux assurances. Il faut comprendre précisément ce qui est couvert, dans quelles circonstances et jusqu’à quel montant.
Quelles garanties vérifier avant de choisir son assurance moto ?
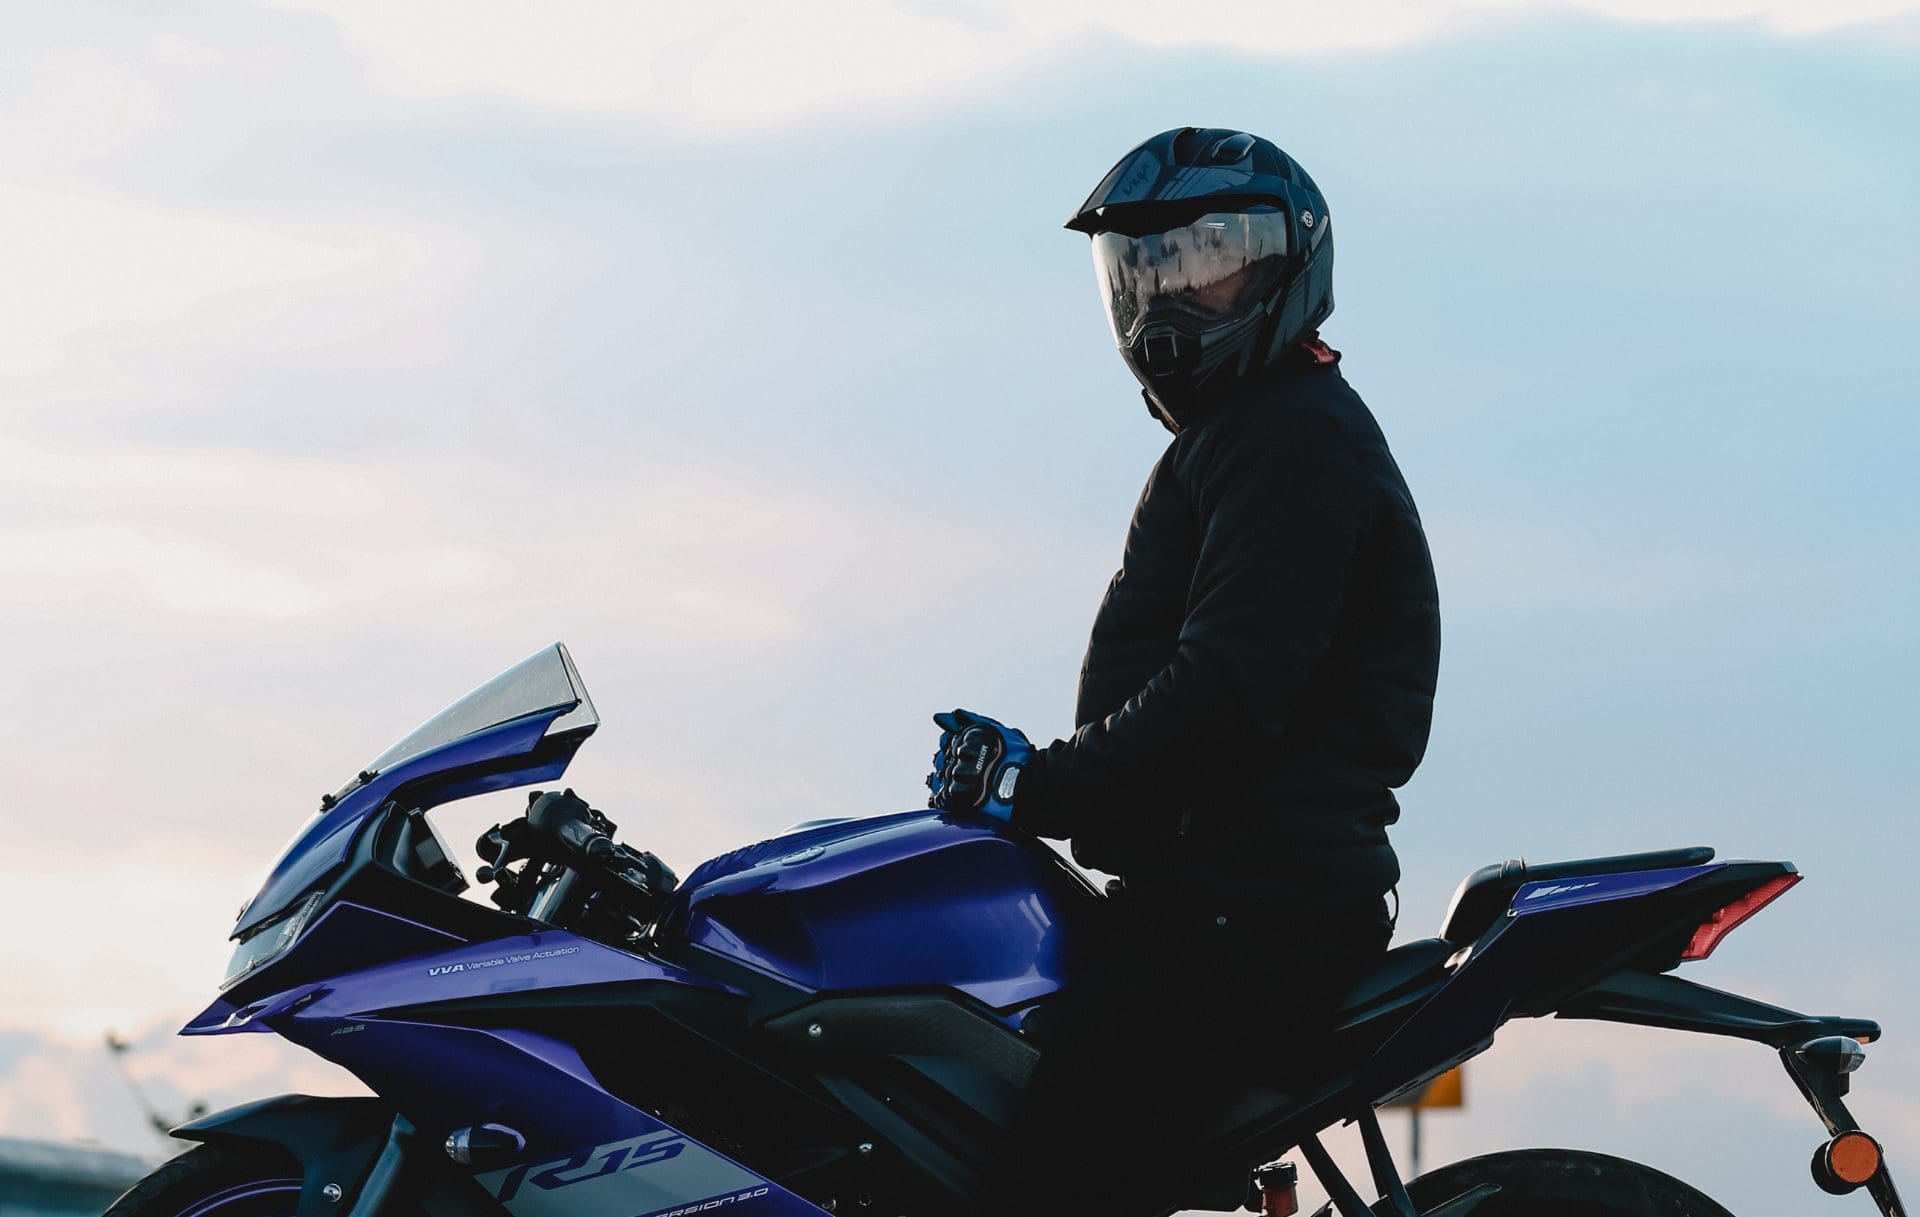
La responsabilité civile constitue le socle obligatoire de l’assurance d’un véhicule terrestre à moteur, mais elle indemnise avant tout les dommages causés aux tiers. Pour protéger sa propre moto, d’autres garanties peuvent être nécessaires : vol, incendie, dommages tous accidents, catastrophes naturelles ou assistance. Un motard qui roule quotidiennement avec une machine récente n’aura pas les mêmes besoins qu’un propriétaire utilisant une moto de faible valeur quelques week-ends par an. Des spécialistes de l’univers deux-roues comme AXA Passion permettent notamment d’aborder l’assurance en tenant compte des particularités de ces véhicules et de leurs usages. L’enjeu reste le même : construire une couverture cohérente avec la valeur de la moto, la fréquence des trajets et le risque réellement supporté.
Pourquoi faut-il regarder les franchises aussi attentivement que le tarif ?
Une cotisation attractive peut masquer un reste à charge important. La franchise correspond à la somme qui demeure à la charge de l’assuré après certains sinistres, selon les conditions prévues au contrat. Prenons une réparation évaluée à 2 000 euros : avec une franchise de 250 euros, l’impact financier n’est évidemment pas le même qu’avec une franchise de 800 euros. Avant de signer, il est donc utile de comparer simultanément le tarif annuel, les franchises applicables au vol ou aux dommages et les plafonds d’indemnisation. Quelques dizaines d’euros économisés sur la prime peuvent rapidement perdre leur intérêt lorsqu’un sinistre entraîne plusieurs centaines d’euros de dépenses supplémentaires.
Quelles exclusions d’assurance moto peuvent poser problème ?
Les exclusions méritent une lecture attentive, car une garantie affichée dans le contrat n’est pas nécessairement mobilisable dans toutes les situations. Certaines circonstances peuvent limiter ou exclure une prise en charge : usage non déclaré du véhicule, participation à certaines compétitions, prêt de la moto dans des conditions non prévues ou non-respect d’une obligation contractuelle. La conduite sous l’emprise de l’alcool ou de stupéfiants peut également avoir des conséquences importantes sur l’indemnisation de certains dommages. Le bon réflexe consiste à lire les conditions générales, mais surtout les conditions particulières : ce sont elles qui permettent de vérifier précisément les garanties souscrites, les personnes autorisées à conduire et les éventuelles restrictions propres au contrat.
Comment éviter une indemnisation décevante après un vol ou un accident ?
Le montant versé après un sinistre dépend de la garantie souscrite et des modalités d’évaluation prévues par le contrat. Après des dommages importants, un expert peut notamment déterminer l’étendue des réparations et évaluer le véhicule. Il faut donc examiner avant la souscription des notions parfois négligées : valeur de remplacement, valeur déterminée par expertise, vétusté éventuelle, plafond d’indemnisation ou conditions particulières applicables au vol. Pour ce dernier risque, le contrat peut imposer certains dispositifs de protection ou définir précisément les circonstances couvertes. Conserver factures d’achat, justificatifs d’entretien, photographies et factures d’accessoires facilite également la justification de la valeur du véhicule et de ses équipements en cas de sinistre.
L’équipement du motard est-il toujours bien couvert ?
Casque, blouson renforcé, pantalon technique, bottes, gants ou accessoires peuvent représenter une somme conséquente. Pourtant, leur indemnisation ne doit jamais être supposée automatique. Selon les contrats, une garantie spécifique peut couvrir tout ou partie de l’équipement, avec un plafond et parfois une vétusté. Même vigilance pour les accessoires ajoutés à la moto : bagagerie, échappement, protections, selle spécifique ou éléments électroniques. Il est donc utile d’établir la valeur réelle de son équipement avant de choisir son assurance moto. Un motard disposant de 1 500 euros d’équipements personnels n’a pas intérêt à découvrir après un accident que son contrat limite leur prise en charge à quelques centaines d’euros.
Conclusion
Une bonne assurance moto n’est pas simplement celle qui affiche la cotisation la plus basse : c’est celle dont les garanties, les franchises et les limites restent compréhensibles avant même d’avoir besoin de les utiliser. Quelques minutes consacrées à la lecture du contrat peuvent éviter de longues déconvenues après un sinistre.
Questions fréquentes
Quelle est l’assurance minimale obligatoire pour une moto ?
La responsabilité civile est la garantie minimale obligatoire pour assurer une moto. Elle couvre les dommages corporels et matériels causés aux tiers, mais ne couvre pas nécessairement les dommages subis par la moto de l’assuré ou par son conducteur.
Comment savoir si une assurance moto couvre le vol ?
Il faut vérifier que la garantie vol figure explicitement dans les conditions particulières du contrat. Il convient également de contrôler les exclusions, la franchise, les modalités d’indemnisation et les éventuelles exigences relatives aux dispositifs antivol ou aux circonstances du vol.
Pourquoi deux assurances moto au même prix peuvent-elles être très différentes ?
Le tarif ne révèle ni le niveau des franchises ni les plafonds, exclusions et garanties incluses. Deux contrats affichant une cotisation similaire peuvent donc entraîner des indemnisations très différentes après un accident, un vol ou des dommages à l’équipement.
Sources
- Ministère de l’Économie, des Finances et de la Souveraineté industrielle et numérique
- Service-public.fr