Le scénario se répète avec une régularité désolante. Un dimanche soir, vous décidez enfin d’ouvrir ce compte en banque en ligne dont un collègue vous parle depuis des semaines. Il vous a envoyé son code par SMS, quelque part entre deux messages sur le match de la veille. Vous remplissez le formulaire, validez votre identité, recevez la confirmation, et ce n’est que le lendemain matin que le code vous revient en tête. Dans bien des programmes, il est trop tard. Votre collègue attendait sa récompense, vous attendiez la vôtre, et aucune des deux n’arrivera.
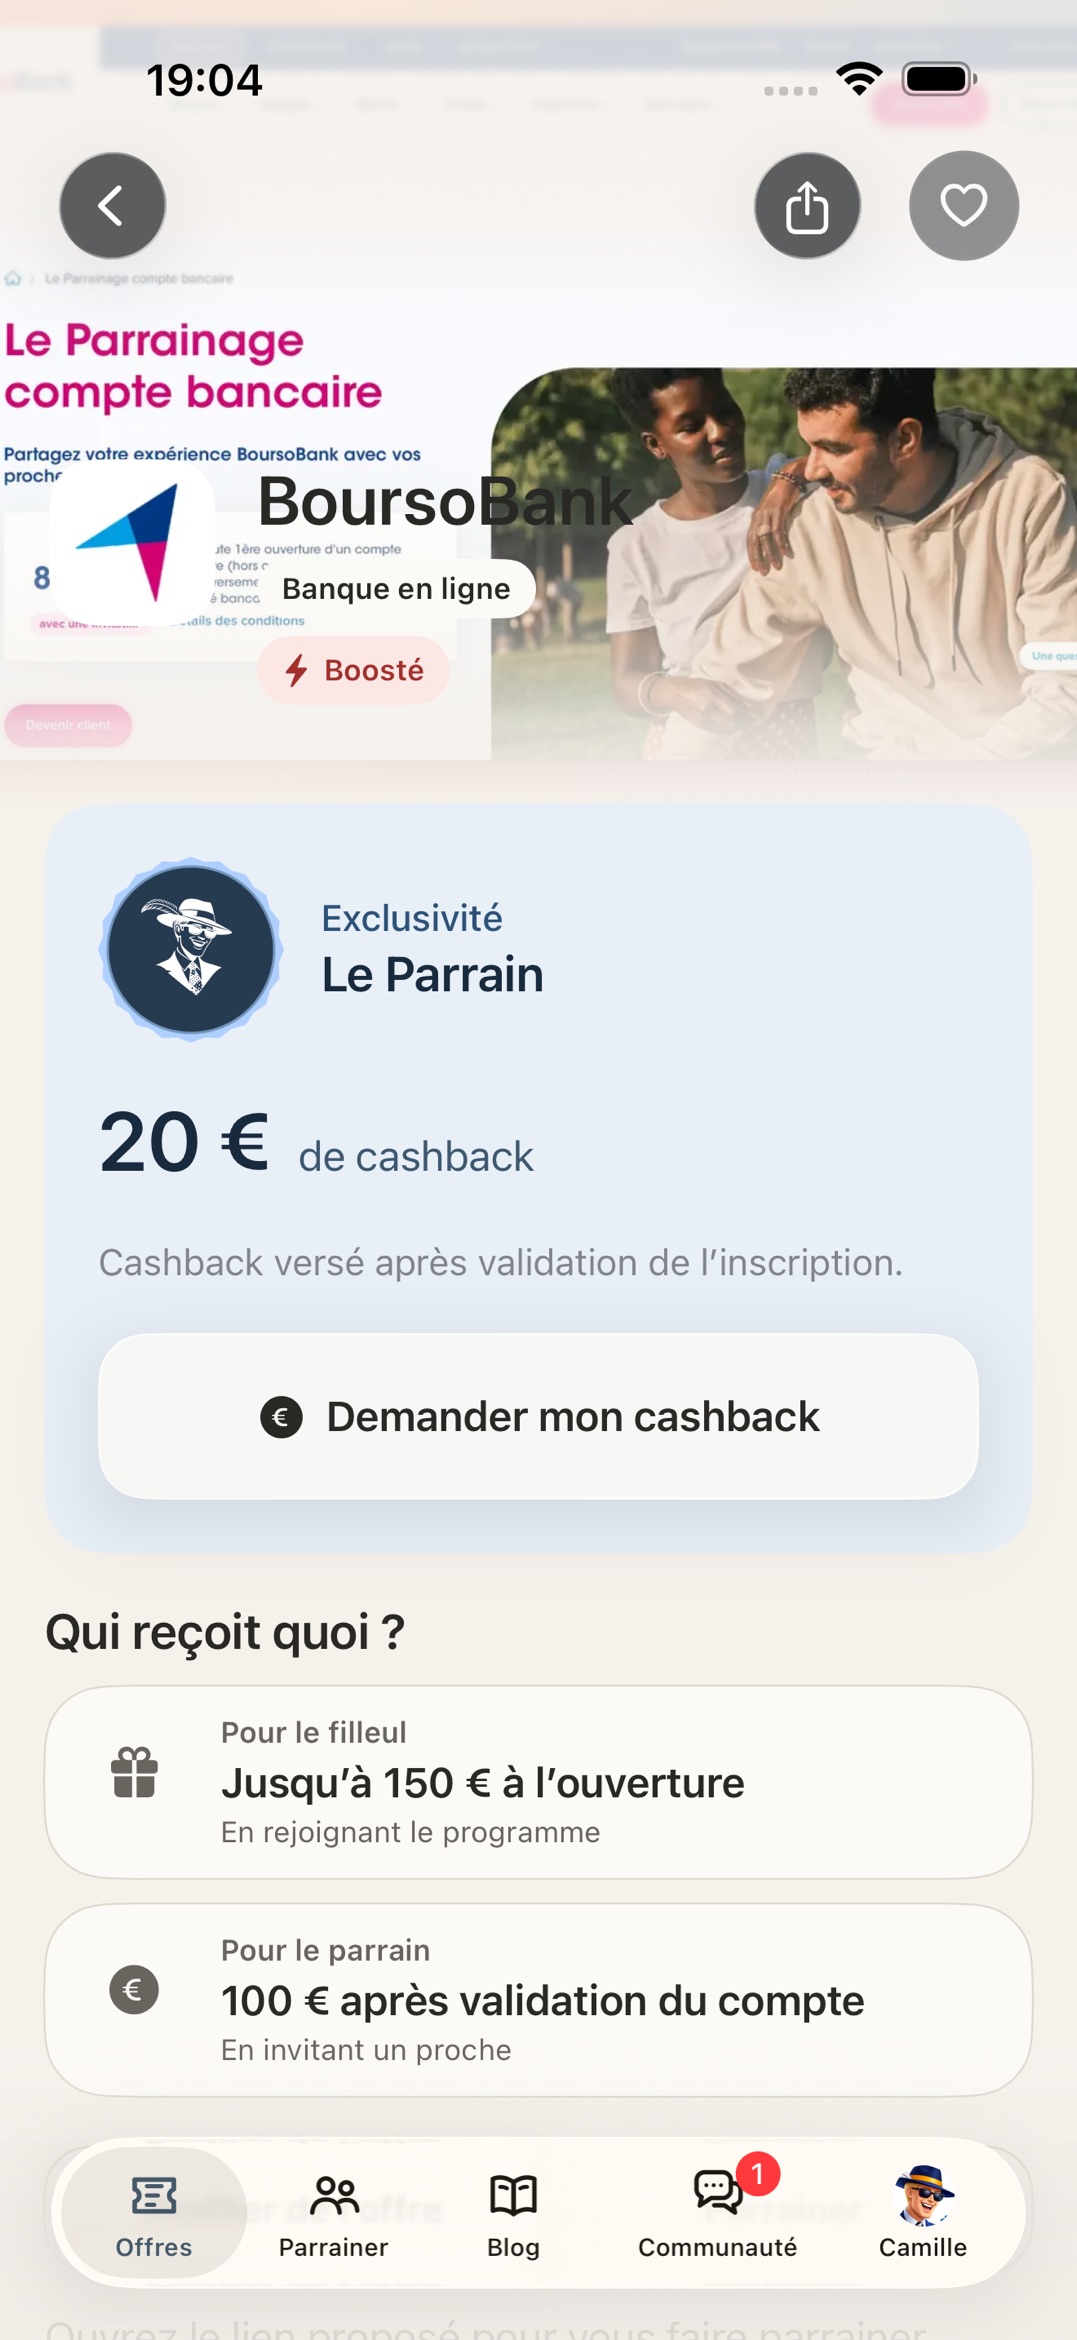
Ce genre de raté vient presque toujours d’un règlement que personne n’a ouvert, parce qu’une recommandation d’ami donne l’impression qu’il n’y a rien à vérifier. Vous lisez sans doute déjà les clauses de votre assurance ou de votre mutuelle avant de signer. Nous vous proposons d’étendre ce réflexe au parrainage, et nous avons regardé au passage comment l’application iPhone Le Parrain présente les conditions de chaque offre, avec d’un côté ce que reçoit le filleul, de l’autre ce que reçoit le parrain.
Votre ami connaît son parrainage, pas forcément le vôtre
Quand un proche vous transmet un lien, vous lui faites confiance pour l’ensemble de l’offre. C’est humain. Lui ne connaît pourtant que son propre parcours, au moment où il a ouvert son compte ou signé son contrat, et les conditions ont pu bouger depuis.
Il ne fixe pas non plus les règles. Dans la banque, l’assurance ou l’énergie, l’entreprise décide seule de qui a droit à la récompense, sous quelle forme, à quelle date elle est versée et dans quels cas elle saute. Votre ami peut vous garantir sa bonne foi, pas le résultat. Quand ça coince, chacun repart avec un petit grief : le filleul se sent mal informé, le parrain s’en veut d’avoir promis une chose qu’il ne maîtrisait pas, et le prochain déjeuner commence un peu froidement.
Banque, mutuelle, énergie : les conditions ne se logent pas au même endroit
Banque : ouvrir le compte ne suffit presque jamais
Côté banque, la récompense dépend en général de ce que vous faites après l’ouverture. Alimenter le compte, payer avec la carte, parfois domicilier vos revenus, le tout souvent dans un délai précis. Un compte ouvert puis abandonné dans un coin ne déclenche généralement rien. La ligne consacrée aux exclusions mérite aussi un coup d’œil, car certaines offres écartent les personnes déjà clientes, ou qui l’ont été récemment.
Assurance et mutuelle : signer, puis rester
Pour une assurance auto, habitation ou une complémentaire santé, il faut le plus souvent que le contrat soit réellement souscrit puis conservé pendant une durée minimale. Une résiliation rapide peut faire disparaître la récompense. Sur ce point, nous avons un avis assez tranché : un parrainage est une mauvaise raison de changer de mutuelle. Vos garanties et votre niveau de remboursement pèsent bien plus lourd qu’un avantage ponctuel, et le parrainage ne devrait servir qu’à départager deux contrats que vous jugez déjà équivalents.
Énergie : tant que le compteur n’a pas changé de fournisseur
Chez un fournisseur d’électricité ou de gaz, la récompense suit souvent la mise en service effective du contrat, autrement dit le moment où votre point de livraison bascule vraiment chez le nouveau fournisseur. Entre la souscription en ligne et cette bascule, il peut s’écouler un délai pendant lequel rien n’est encore acquis.
Six questions à poser au règlement avant de valider
Un règlement de parrainage se lit en quelques minutes quand vous savez quoi y chercher. Voici ce que nous regardons en premier :
- Qui reçoit quoi ? L’avantage du filleul et celui du parrain diffèrent souvent, en nature comme en montant.
- Quelle action déclenche la récompense : l’inscription, une première utilisation, une durée de contrat ?
- De combien de temps disposez-vous pour accomplir cette action, et combien de temps faut-il ensuite pour être payé ?
- La récompense arrive-t-elle sur votre compte, en réduction sur une facture ou sous forme d’avantage en nature ?
- Qui est exclu (anciens clients, membres d’un même foyer, personnes résidant hors de France) ?
- Le code doit-il être saisi dès l’inscription, ou est-il possible de l’ajouter plus tard ?
La dernière question est celle de notre dimanche soir. Dans de nombreux programmes, un code oublié au moment de l’inscription ne peut plus être ajouté ensuite. L’ordre qui évite les regrets est simple : conditions lues, code sous les yeux, et seulement après, le formulaire.
Avoir les conditions et le code au même endroit
Le Parrain est un annuaire francophone qui recense des milliers de programmes de parrainage, des banques aux opérateurs en passant par l’énergie et les applications de livraison, et qui suit leurs conditions dans le temps. Son application iPhone vient de sortir en version 1.0, gratuite sur l’App Store.
Le découpage des fiches nous a particulièrement intéressés. Les avantages du filleul, ceux du parrain et les conditions à remplir y occupent des blocs séparés. Cela paraît anodin. En pratique, vous ne risquez plus de prendre le montant promis au parrain pour le vôtre (une confusion plus courante qu’il n’y paraît), et les conditions ne sont plus reléguées tout en bas, sous le gros bouton d’inscription.
L’application propose aussi des articles et des conseils qui reprennent chaque étape du parrainage. Elle demande iOS 17 au minimum et s’adapte aux écrans de tous les iPhone, des modèles anciens jusqu’aux pliables.
Une fiche reste un résumé, aussi soigneusement suivie soit-elle, et les marques modifient leurs offres parfois sans prévenir. Pour un contrat d’assurance ou un changement de banque, le règlement officiel publié par l’entreprise garde le dernier mot.
Si c’est vous qui envoyez le code
De l’autre côté, lire les conditions relève presque de la politesse. Envoyer un code sans préciser qu’il faudra garder le contrat plusieurs mois ou se servir rapidement de la carte, c’est préparer une déception à quelqu’un que vous appréciez.
La promesse de l’application tient en une phrase : « Votre code de parrainage ? Il est déjà là. » Dans l’espace « Mes liens & codes », vos liens et codes sont enregistrés à côté des offres correspondantes. Quand un ami vous demande le vôtre, vous l’avez tout de suite, sans rouvrir l’application de la marque ni fouiller dans ses menus, et les conditions à lui transmettre sont juste à côté. Le copier-coller fonctionne dans n’importe quelle conversation et la feuille de partage de l’iPhone permet d’envoyer un message ou un visuel. Si vous êtes ensemble à la terrasse d’un café, un QR code à scanner fait très bien l’affaire.
Vous pouvez aussi publier vos annonces dans l’annuaire et les gérer au même endroit. Écrire à tout votre carnet d’adresses pour une banque ou une mutuelle dont vos contacts n’ont aucun besoin use la confiance qui donne sa valeur à une recommandation. Quant à ceux qui espèrent tirer du parrainage un revenu régulier, ils risquent d’être déçus : c’est un coup de pouce, censé profiter au parrain comme au filleul.
Questions fréquentes
Mon parrain peut-il me garantir la récompense annoncée ?
Non. Il vous transmet un lien ou un code, et son rôle s’arrête là. L’entreprise fixe les règles et décide du versement, selon que vous avez rempli ou non les conditions du programme.
Que faire si j’ai oublié le code à l’inscription ?
Dans beaucoup de programmes, l’occasion est passée. Certains règlements autorisent une saisie ultérieure et le précisent noir sur blanc. Avant d’écrire au service client, c’est donc le règlement qu’il faut relire.
Les conditions affichées dans l’application sont-elles toujours à jour ?
Le Parrain suit les conditions des programmes qu’il recense, mais une marque peut changer son offre du jour au lendemain. Pour une décision qui vous engage sur la durée, le règlement officiel reste la référence.