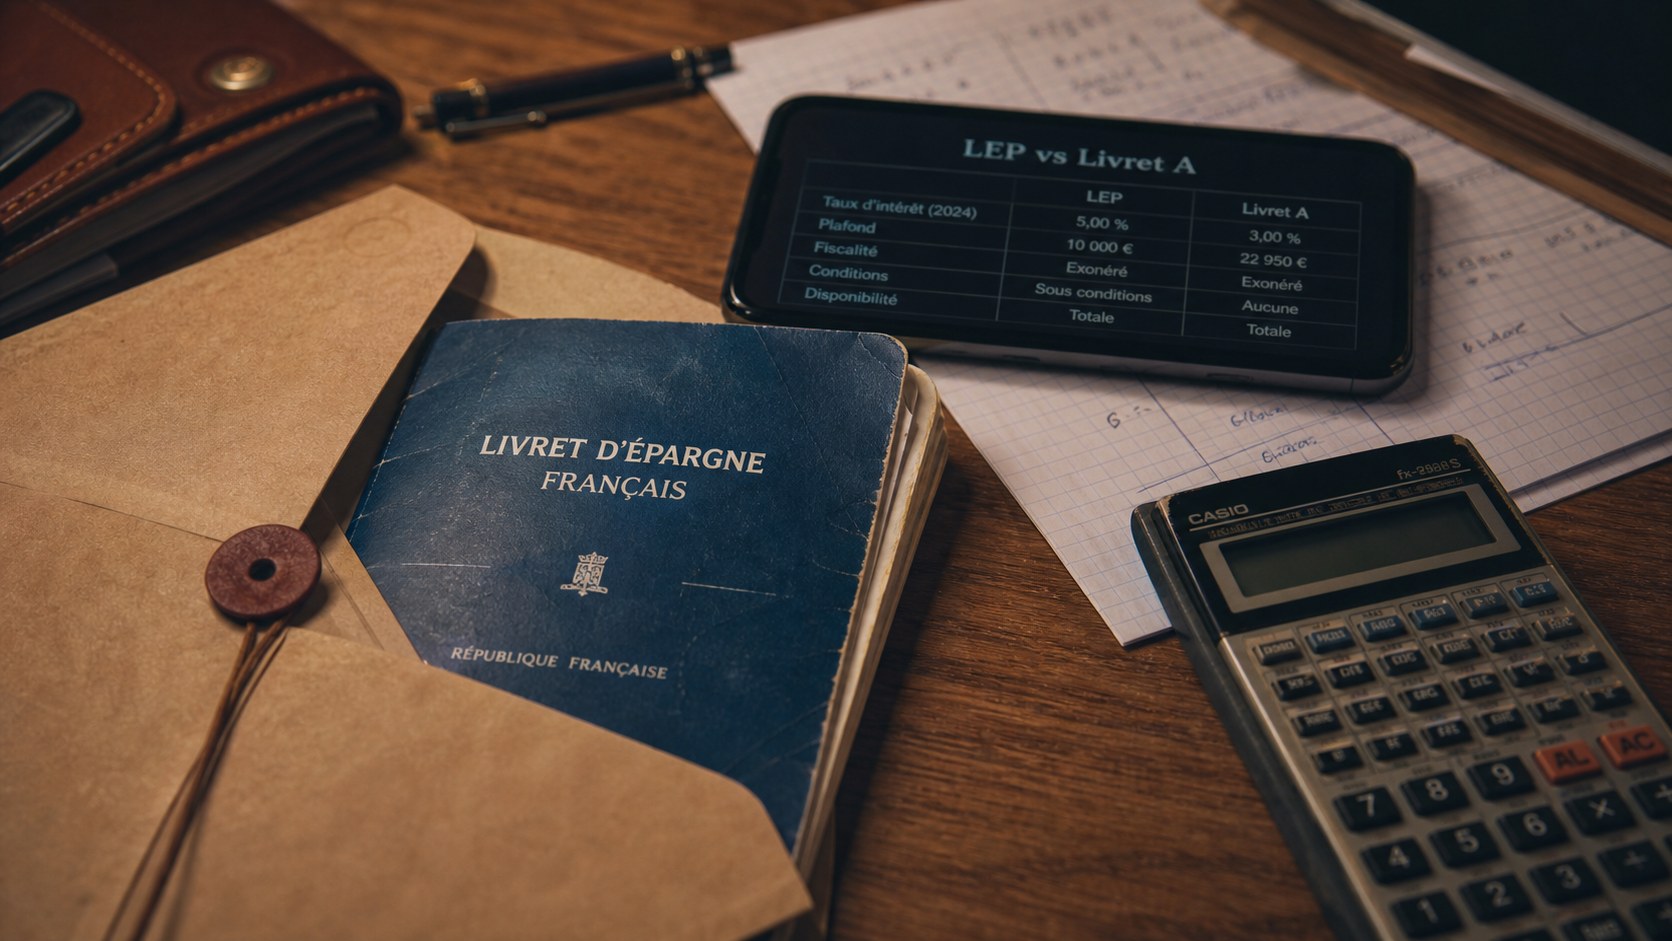
- Le livret le plus rémunérateur du Crédit Mutuel est en général le Livret d’Épargne Populaire (LEP), réservé aux foyers sous plafond de revenus, avec un taux réglementé supérieur à celui du Livret Bleu.
- Pour tout le monde, le Livret Bleu (équivalent du Livret A) affiche 1,70 % net, jusqu’à 22 950 €.
- Le Livret d’Épargne pour les Autres affiche 2,20 % brut sur les 20 000 premiers euros, mais une part des intérêts nets est reversée à des associations.
- Le Livret ordinaire, fiscalisé, plafonne à 0,75 % : à éviter pour de l’épargne de précaution.
Chercher le livret qui rapporte le plus au Crédit Mutuel revient à comparer des produits qui ne s’adressent pas aux mêmes personnes. Le meilleur taux affiché n’est pas toujours celui auquel vous avez droit, ni celui qui vous laissera le plus d’argent une fois la fiscalité passée. Voici les chiffres relevés en novembre 2026, puis la méthode pour choisir.
Classement des livrets du Crédit Mutuel selon le rendement
Les taux ci-dessous sont ceux observés dans les pages officielles et comparateurs consultés en novembre 2026. Ils peuvent évoluer lors des révisions de février et d’août pour les produits réglementés, et à tout moment pour les livrets à taux libre.
| Livret | Taux repéré | Plafond | Pour qui ? |
|---|---|---|---|
| Livret d’Épargne Populaire (LEP) | Taux réglementé, le plus élevé des livrets défiscalisés | 10 000 € | Foyers sous plafond de revenu fiscal |
| Livret d’Épargne pour les Autres | 2,20 % brut jusqu’à 20 000 € | Taux boosté sur 20 000 € | Épargnants prêts à reverser 50, 75 ou 100 % des intérêts nets |
| Livret Bleu | 1,70 % net | 22 950 € | Tous les particuliers |
| Livret Bleu Association | 1,70 % net | Jusqu’à 76 500 € | Associations |
| Livret Jeune | Fixé par la banque, au moins égal au Livret A | Plafond réduit | 12 à 25 ans |
| Livret ordinaire | Jusqu’à 0,75 %, fiscalisé | Selon les caisses | Épargne de passage |
Ce classement donne déjà la tendance : l’écart se joue entre les produits réglementés et défiscalisés d’un côté, et les livrets fiscalisés de l’autre. Le taux brut d’un livret imposable ne se compare jamais directement au taux net d’un livret exonéré.
Le LEP, le livret d’épargne populaire le mieux payé
Le Livret d’Épargne Populaire est presque toujours le gagnant du comparatif. Son taux est fixé par l’État, il est exonéré d’impôt sur le revenu et de prélèvements sociaux, et il reste supérieur à celui du Livret Bleu. En contrepartie, il faut que le revenu fiscal de référence du foyer reste sous un plafond qui dépend du nombre de parts, et le versement maximal est de 10 000 €.
Deux précautions. D’abord, le droit au LEP se vérifie chaque année : si votre situation ne remplit plus les conditions plusieurs années de suite, le livret est clôturé automatiquement. Ensuite, un seul LEP est autorisé par personne. Si vous êtes éligible et que vous ne l’avez pas ouvert, c’est la première démarche à faire, avant de regarder tout le reste.
Livret Bleu : le Livret A du Crédit Mutuel, accessible à tous
Le Livret Bleu est la réponse pour ceux qui n’ont pas accès au LEP. Il s’ouvre dès 10 €, peut monter jusqu’à 22 950 €, reste disponible à tout moment et son taux de 1,70 % est net d’impôt sur le revenu et de prélèvements sociaux. Il sert de référence : un produit fiscalisé n’a d’intérêt que s’il fait nettement mieux que lui après impôt.
Son atout principal n’est donc pas d’être le plus rémunérateur, mais d’offrir un rendement correct sans fiscalité ni risque, avec une trésorerie immédiatement mobilisable. Il convient pour l’épargne de précaution, par exemple l’équivalent de trois à six mois de dépenses.
Livret d’Épargne pour les Autres : 2,20 % brut, mais pour qui ?
Ce livret solidaire affiche un taux boosté de 2,20 % brut sur les 20 000 premiers euros. La particularité est que vous choisissez de reverser 50 %, 75 % ou 100 % de vos intérêts nets à des associations. Le rendement réellement perçu dépend donc de ce choix et de votre fiscalité.
Le calcul est simple : à 100 % de reversement, vous ne gardez aucun intérêt, mais votre capital reste disponible et vous soutenez une cause. À 50 %, vous conservez la moitié des intérêts nets, ce qui peut revenir proche, voire en dessous, du Livret Bleu selon votre tranche d’imposition. Ce n’est donc pas le choix du rendement pur, mais celui d’une épargne utile.
Livret Jeune et livret ordinaire : les cas particuliers
Le Livret Jeune s’adresse aux 12 à 25 ans. Son taux est fixé par la banque, avec un minimum égal à celui du Livret A, et son plafond est bas. Pour un adolescent ou un étudiant, c’est un bon premier réflexe d’épargne, souvent plus intéressant que de laisser l’argent sur un compte courant. Les familles qui accompagnent un jeune adulte peuvent aussi regarder les Mutuelles étudiantes pour équilibrer le budget global.
Le livret ordinaire, appelé aussi Livret B ou Librissime selon les caisses, est au contraire le moins attractif : son taux va jusqu’à 0,75 % et ses intérêts sont imposables. Il reste utile comme compte de passage, pas comme placement.
Choisir son livret selon son profil et sa situation
Plutôt que de chercher un gagnant absolu, suivez un ordre simple. Vérifiez votre éligibilité au LEP, remplissez-le jusqu’à 10 000 €, puis placez la réserve de sécurité restante sur le Livret Bleu. Si vous avez de la trésorerie au-delà, le Livret d’Épargne pour les Autres devient pertinent seulement si vous acceptez de reverser une partie des intérêts.
- Foyer modeste, revenu fiscal sous plafond : LEP en priorité.
- Épargne de précaution classique : Livret Bleu.
- Épargnant solidaire : Livret d’Épargne pour les Autres.
- Moins de 25 ans : Livret Jeune.
- Association : Livret Bleu Association.
Pour une réflexion plus large sur la protection de votre budget, notre guide pour savoir Comment faire pour trouver la meilleure mutuelle montre la même logique : comparer les offres à situation égale, pas au prix affiché.
Taux plafond, fiscalité et erreurs qui coûtent cher
La première erreur est de comparer un taux brut et un taux net. Un livret fiscalisé à 2 % brut peut rapporter moins qu’un livret exonéré à 1,70 % net, une fois les prélèvements appliqués. La deuxième est d’oublier le plafond : au-delà de 22 950 € sur le Livret Bleu, l’excédent ne sera pas accepté, et sur le LEP, les 10 000 € sont une limite stricte.
Troisième piège : le taux change. Les livrets réglementés sont révisés deux fois par an, et un livret à taux libre peut être modifié sans calendrier fixe. Notez la date de relevé, et recontrôlez au moins une fois par an. Enfin, ne laissez pas dormir une épargne importante sur un livret quand l’objectif est à long terme : un livret protège le capital, il ne sert pas à faire croître un patrimoine sur dix ans.
Les projets d’épargne se croisent souvent avec d’autres décisions du budget. Un propriétaire qui cherche à valoriser un bien peut par exemple lire Quels sont les avantages du crédit mutuel pour la location pour comprendre les services annexes de la banque, tandis que les retraités compareront les Mutuelles Santé Seniors avant d’arbitrer entre épargne disponible et dépenses de santé. Sur ce dernier point, une bonne Mutuelle santé évite souvent de puiser dans ses livrets au pire moment.
Quel est le meilleur livret du Crédit Mutuel pour un salarié sans condition particulière ?
Si vos revenus dépassent le plafond du LEP, le Livret Bleu est le choix le plus simple : 1,70 % net, jusqu’à 22 950 €, sans fiscalité et avec une disponibilité totale.
Peut-on cumuler le LEP et le Livret Bleu ?
Oui. Les deux livrets sont compatibles, à condition d’être éligible au LEP. Il est cohérent de remplir d’abord le LEP, mieux rémunéré, puis de conserver le reste sur le Livret Bleu.
Le taux de 2,20 % du livret solidaire est-il vraiment gagnant ?
Pas forcément. C’est un taux brut, et une part des intérêts nets est reversée à des associations. Selon votre choix de reversement et votre imposition, le gain réel peut être proche ou inférieur à celui du Livret Bleu.
Que devient mon LEP si mes revenus augmentent ?
Si vous ne remplissez plus les conditions de revenu, la banque vous le signale. Si la situation persiste l’année suivante, le livret est clôturé automatiquement et les sommes vous sont reversées.
À quel âge ouvrir un Livret Jeune au Crédit Mutuel ?
Il est accessible de 12 à 25 ans. Son plafond est limité, mais son taux est au moins égal à celui du Livret A, ce qui en fait un bon outil pour apprendre à épargner.