Un LEP rempli à son plafond de 10 000 € rapporte 250 € d’intérêts sur une année pleine, au taux de 2,5 % appliqué depuis le 1er février 2026. Ce montant échappe totalement à l’impôt sur le revenu et aux prélèvements sociaux.
- Plafond de versements : 10 000 €, hors intérêts capitalisés.
- Taux en vigueur : 2,5 % depuis le 1er février 2026, après 2,7 % depuis août 2025.
- Rendement d’un LEP plein : 250 € par an, soit environ 20,80 € par mois.
- Fiscalité : aucune imposition, ni impôt, ni prélèvements sociaux.
Combien rapporte un LEP plein avec le taux appliqué en 2026
La réponse tient en une multiplication simple : 10 000 € multipliés par 2,5 %, soit 250 € d’intérêts pour douze mois complets. Ce chiffre correspond au taux du Livret d’Épargne Populaire fixé par l’État au 1er février 2026, en baisse par rapport aux 2,7 % qui s’appliquaient depuis le 1er août 2025. Il s’agit d’un rendement net, puisque ce livret ne supporte ni impôt sur le revenu ni prélèvements sociaux.
Le montant varie évidemment selon le solde réellement atteint. Un LEP alimenté à moitié ne produit que la moitié des intérêts, et un livret rempli en cours d’année ne génère qu’une fraction du rendement annuel.
| Solde moyen du LEP | Intérêts annuels à 2,5 % | Équivalent mensuel |
|---|---|---|
| 3 000 € | 75 € | 6,25 € |
| 5 000 € | 125 € | 10,42 € |
| 7 500 € | 187,50 € | 15,63 € |
| 10 000 € | 250 € | 20,83 € |
Ces montants supposent un solde stable sur toute l’année. Dans la pratique, chaque versement et chaque retrait modifient la base de calcul, ce qui explique les écarts entre la théorie et le relevé envoyé par votre banque.
Plafond, taux et fiscalité : ce qui fixe le rendement du LEP
Le plafond de versement s’élève à 10 000 €. Cette limite porte sur les dépôts, pas sur le solde : les intérêts capitalisés chaque 31 décembre peuvent donc porter le capital au-delà de 10 000 € sans que vous soyez en infraction. Une fois le plafond atteint, la banque refuse simplement les versements supplémentaires.
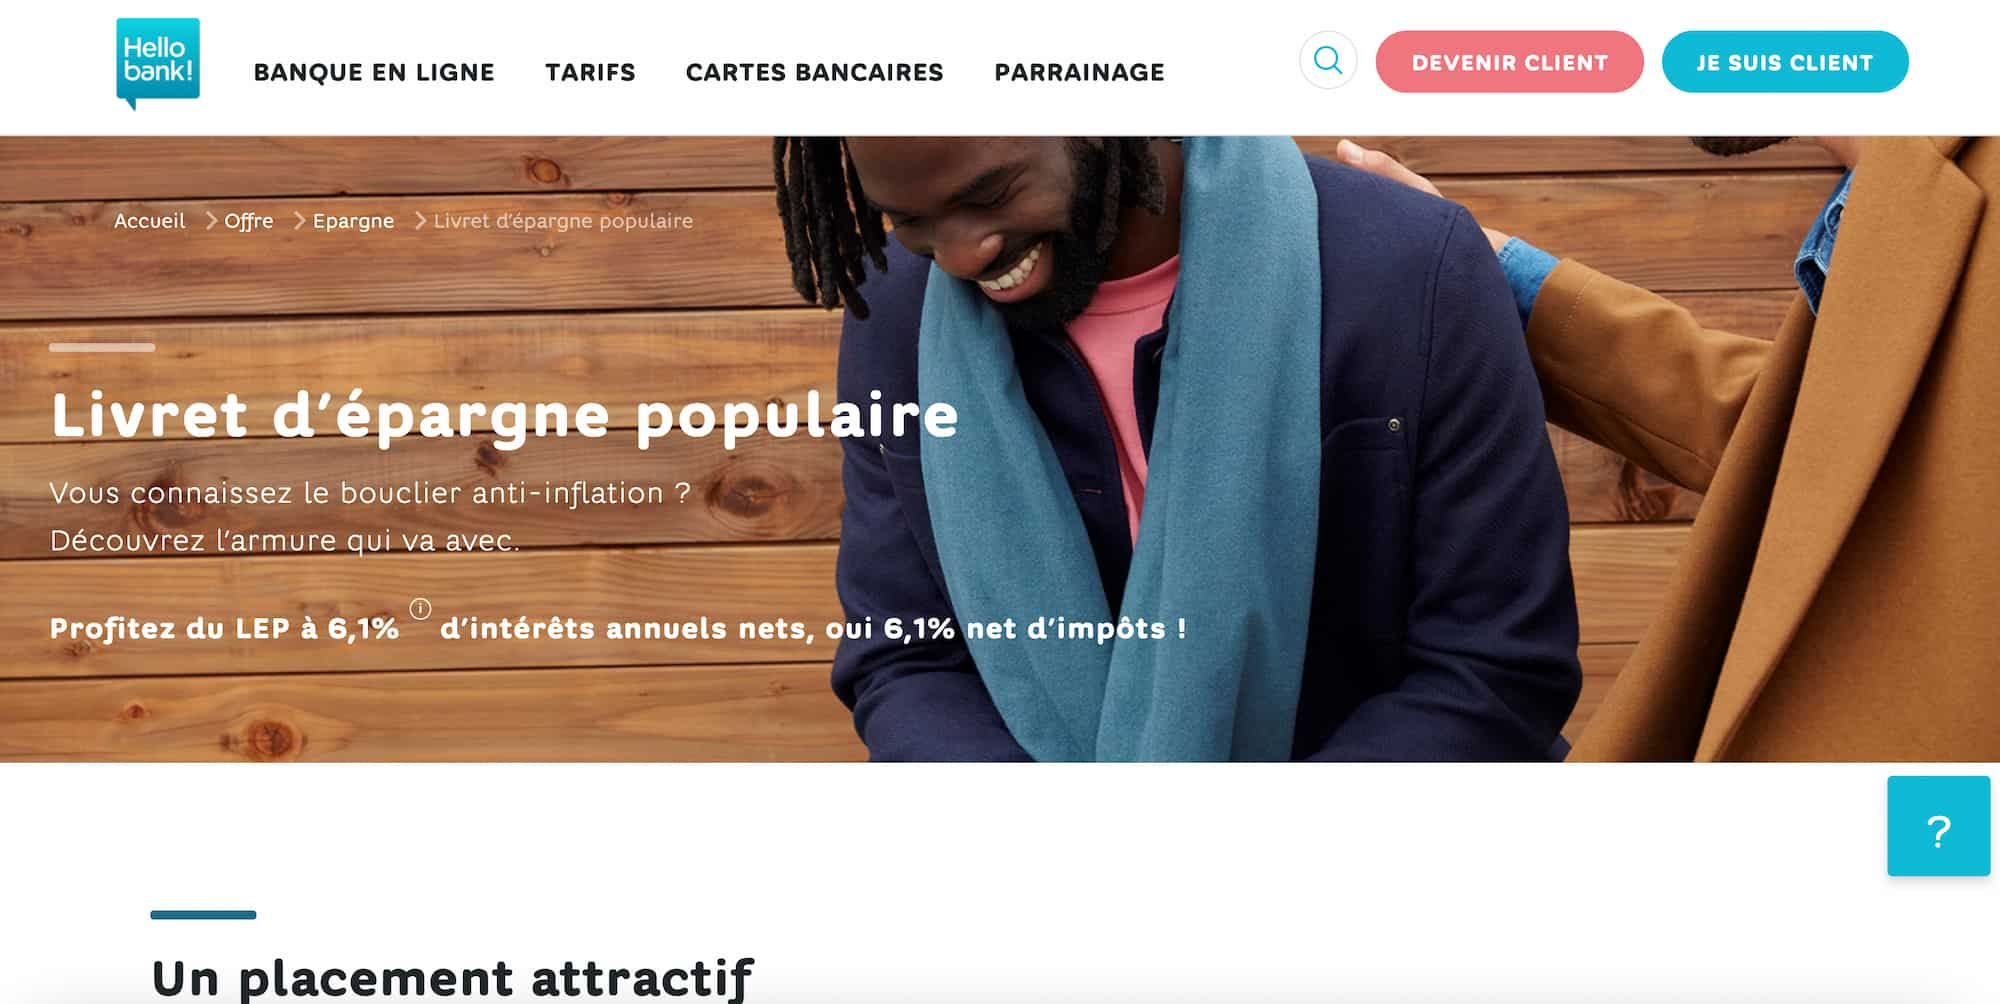
Le taux, lui, n’est pas négociable. Il est arrêté par l’État deux fois par an, au 1er février et au 1er août, selon une formule qui combine l’évolution des prix et celle des taux courts. Le LEP a connu des sommets, avec 6,1 % entre février 2023 et janvier 2024, avant une décrue progressive : 5 %, puis 4 %, 3,5 %, 2,7 % et enfin 2,5 %.
Sur le plan fiscal, le Livret d’Épargne Populaire bénéficie d’une exonération complète. Les intérêts ne figurent pas dans le revenu imposable et ne subissent pas les 17,2 % de prélèvements sociaux appliqués à la plupart des placements. Cette particularité explique une grande partie de son attrait pour les foyers modestes, et le rôle social que l’État lui assigne depuis sa création en 1982.
Comment les intérêts d’un LEP plein sont calculés puis capitalisés
La mécanique repose sur la quinzaine. Un versement effectué entre le 1er et le 15 du mois commence à produire des intérêts le 16 ; une somme déposée entre le 16 et le dernier jour du mois ne travaille qu’à partir du 1er du mois suivant. Autrement dit, quelques jours d’avance sur un virement peuvent rapporter une quinzaine d’intérêts supplémentaires.
La capitalisation intervient une fois par an, au 31 décembre. Les intérêts acquis s’ajoutent alors au capital et produisent eux-mêmes des intérêts l’année suivante. C’est ce mécanisme qui creuse la différence sur la durée, même avec un taux modeste.
Un exemple concret : un LEP ouvert le 1er mars 2026 et aussitôt rempli de 10 000 € ne génère pas 250 € la première année, mais environ 208 €, car seules dix quinzaines environ sont rémunérées. L’année suivante, si le solde reste au plafond, le rendement repart sur une base complète.
LEP plein ou Livret A : l’écart de rendement sur plusieurs années
Le Livret A sert souvent de point de comparaison, puisque les deux produits partagent la même sécurité et la même exonération fiscale. Leur différence tient au taux : le LEP reste servi au-dessus du Livret A, dont la rémunération est descendue autour de 1,5 % en 2026.
| Horizon | Capital avec un LEP à 2,5 % | Capital avec un Livret A à 1,5 % | Écart |
|---|---|---|---|
| 1 an | 10 250 € | 10 150 € | 100 € |
| 5 ans | 11 314 € | 10 773 € | 541 € |
| 10 ans | 12 801 € | 11 605 € | 1 196 € |
Sur dix ans, l’écart dépasse 1 100 € pour un même capital de départ, à taux constants. Cette hypothèse reste théorique, car les deux taux sont révisés deux fois par an et peuvent se rapprocher comme s’éloigner.
Les autres livrets réglementés ne changent pas la donne. Le LDDS applique exactement le taux du Livret A, avec un plafond plus élevé de 12 000 €, et le Livret Jeune ne concerne que les 12 à 25 ans. Au-delà de ces enveloppes, certains épargnants explorent des pistes plus engageantes, et la question de choisir entre LMNP ou SCI revient souvent dans les arbitrages patrimoniaux.
Qui peut remplir un LEP et comment rester sous le plafond
L’accès au LEP dépend du revenu fiscal de référence, et non du salaire brut. Ce montant figure sur l’avis d’imposition et varie selon la composition du foyer et le quotient familial. Pour s’y retrouver, un décryptage de type Salaire, revenus et estimation nette aide à distinguer les notions.
| Parts de quotient familial | Plafond de revenu fiscal de référence (ordre de grandeur 2026) |
|---|---|
| 1 part | environ 22 400 € |
| 1,5 part | environ 28 400 € |
| 2 parts | environ 34 400 € |
Ces seuils sont revalorisés chaque année et augmentent avec le nombre de parts. Le réflexe utile consiste à vérifier le montant exact sur son dernier avis d’imposition avant de se présenter en agence.
Il faut également être majeur, résider en France et ne détenir qu’un seul LEP. Un couple peut donc en ouvrir deux, un par adulte, ce qui porte le rendement cumulé du foyer à 500 € par an lorsque les deux livrets sont pleins.
Les démarches restent simples : présenter une pièce d’identité, un justificatif de domicile et son dernier avis d’imposition auprès de sa banque. L’ouverture est gratuite, sans frais de tenue de compte, et les fonds demeurent disponibles à tout moment. Les travailleurs indépendants doivent aussi surveiller leurs revenus, et un Logiciel compta pour auto-entrepreneur facilite ce suivi au quotidien.
Deux situations méritent l’attention. D’abord, un versement qui ferait franchir le plafond est refusé ou renvoyé par la banque. Ensuite, un dépassement durable des plafonds de revenus peut conduire à la clôture du livret, généralement après deux années consécutives hors critères. Certaines enseignes préfèrent d’ailleurs réserver le LEP à leurs clients déjà équipés, ce qui relève d’une Politique d’écrémage assumée.
Reste la question de la diversification. Beaucoup d’épargnants qui remplissent un LEP se tournent ensuite vers l’épargne salariale de leur entreprise, dont la fiscalité obéit à d’autres règles, comme l’illustre le cas de la prime rep.
Quel montant d’intérêts pour un LEP rempli à 10 000 € sur une année complète ?
Comptez 250 € au taux de 2,5 % en vigueur depuis le 1er février 2026. Ce montant est net d’impôt et de prélèvements sociaux. Si le taux change en cours d’année, le calcul est proratisé quinzaine par quinzaine, ce qui peut réduire légèrement la somme versée.
Un LEP plein garde-t-il son intérêt si le taux baisse encore ?
Oui, tant que sa rémunération reste supérieure à celle du Livret A et du LDDS, ce qui est le cas avec 2,5 % face à environ 1,5 %. Sa sécurité et son exonération fiscale en font un placement de précaution solide. En revanche, si l’inflation repasse au-dessus du taux servi, le rendement réel devient nul ou négatif, et le livret ne protège plus le pouvoir d’achat.
Que se passe-t-il si les intérêts portent le solde au-delà de 10 000 € ?
Rien d’anormal : le plafond s’applique aux versements, pas au solde. Un LEP plein peut donc afficher 10 250 € après la capitalisation du 31 décembre, puis davantage les années suivantes. La seule conséquence est que vous ne pouvez plus effectuer de nouveaux dépôts.
Un couple peut-il détenir deux LEP pleins en même temps ?
Oui, à condition que chaque conjoint soit majeur et respecte les plafonds de revenus. Le foyer peut alors placer 20 000 € au total et percevoir 500 € d’intérêts annuels à 2,5 %. Une même personne ne peut en revanche ouvrir deux LEP, même dans deux banques différentes.
Les intérêts d’un LEP plein sont-ils imposables ?
Non. Les intérêts du Livret d’Épargne Populaire sont exonérés d’impôt sur le revenu et échappent aux prélèvements sociaux de 17,2 %. Ils n’ont pas à être déclarés, contrairement aux gains d’un compte à terme ou d’un livret bancaire classique.
Peut-on retirer de l’argent d’un LEP plein sans perdre les intérêts acquis ?
Les retraits sont libres et immédiats. Les intérêts déjà capitalisés au 31 décembre restent définitivement acquis. Seule la fraction d’intérêts en cours de constitution sur la somme retirée n’est pas versée, ce qui peut représenter quelques euros selon la date de l’opération.