La retraite progressive autorise un passage à temps partiel en fin de carrière, avec une fraction de pension versée par les caisses. Elle cache trois difficultés majeures. La pension correspond à la part d’activité abandonnée, donc à 80 % de travail vous ne touchez que 20 % de votre retraite. Le salaire perdu est presque toujours supérieur à la pension gagnée. Les effets sur les trimestres, la décote, les aides et les régularisations finales se découvrent souvent trop tard. À contrôler avant de signer, jamais après.
Ce que recouvre réellement la retraite progressive
Le dispositif s’adresse aux assurés qui approchent du départ et acceptent de lever le pied. Il concerne les salariés du privé, mais aussi les travailleurs indépendants, les professions libérales, les exploitants agricoles et, selon des modalités propres à chaque statut, certains agents publics. Deux conditions de fond reviennent partout : se situer à deux ans de l’âge légal applicable à votre génération, et justifier d’une durée d’assurance minimale de 150 trimestres, tous régimes confondus.
La troisième condition est la plus opérationnelle. Le temps de travail doit se tenir dans une fourchette de 40 % à 80 % d’un temps plein. Ni au-dessus, ni en dessous. La somme versée par la caisse n’a rien d’un forfait : elle correspond au montant de la retraite calculé à la date de la demande, multiplié par la part d’activité laissée de côté. La caisse ne verse donc pas une petite pension d’attente, elle verse une fraction provisoire, révisée à chaque changement de quotité puis figée lors de la liquidation définitive.
Une compensation partielle : le premier des pièges de la retraite progressive
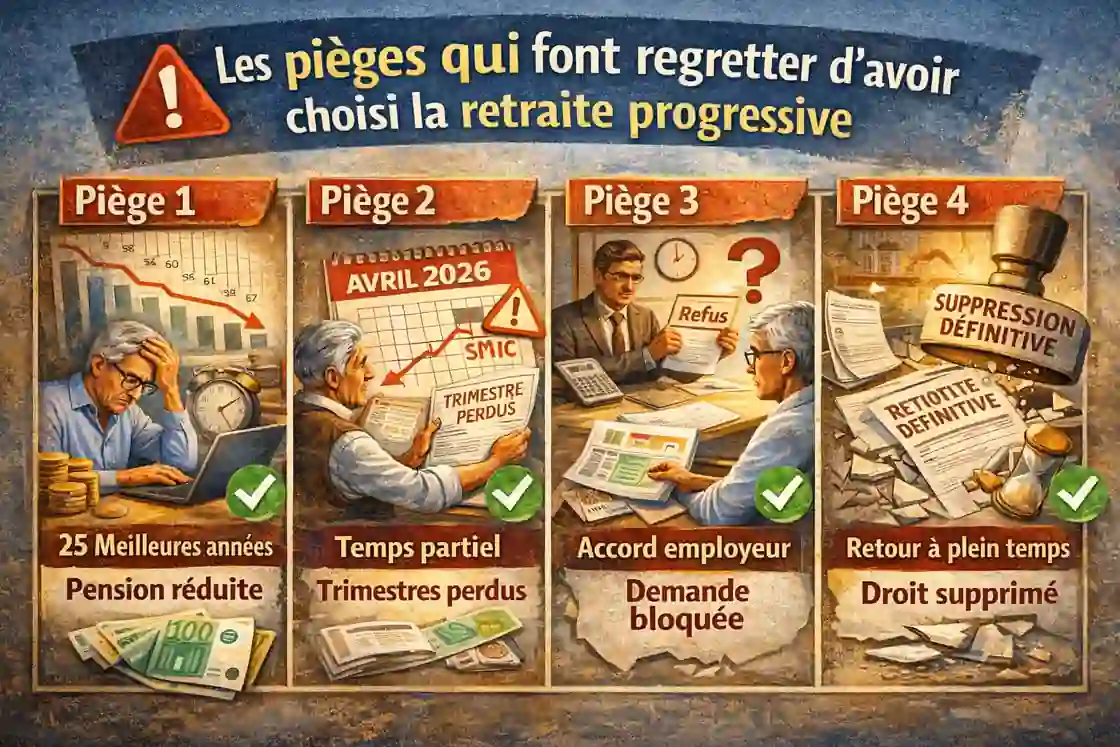
Le raisonnement fautif revient sans cesse : je passe à mi-temps, je touche la moitié de ma retraite, donc mon budget reste identique. Sauf que la pension est presque toujours inférieure au salaire. Remplacer 50 % d’une rémunération d’activité par 50 % d’une pension produit donc une baisse de revenu, même si le dispositif en adoucit le choc.
| Quotité de travail | Part de pension versée | Conséquence à intégrer |
|---|---|---|
| 80 % | 20 % | Le complément reste modeste : peu utile si la pension est faible. |
| 60 % | 40 % | Compromis courant, mais l’écart salaire contre pension joue encore en votre défaveur. |
| 50 % | 50 % | La part versée double par rapport à 80 % d’activité, l’équilibre budgétaire change. |
| 40 % | 60 % | Quotité plancher : la pension prend le relais, les revenus d’activité fondent. |
Autre oubli fréquent : la pension partielle est versée mensuellement, alors que le salaire comporte des éléments variables, primes, treizième mois, intéressement. Ces montants suivent la quotité de travail et baissent eux aussi. Le budget réel se dégrade donc plus vite que le seul calcul du salaire de base ne le laisse croire.
Décote, trimestres et moyenne des 25 meilleures années
Pendant toute la durée du dispositif, l’assuré conserve son statut et continue de cotiser, mais sur une rémunération réduite. La validation des trimestres dépend des revenus soumis à cotisations, si bien qu’un temps partiel peut ralentir l’acquisition de trimestres au titre de la durée d’assurance. Or c’est précisément cette durée qui conditionne l’application d’une décote au moment de la liquidation définitive.
Le deuxième effet touche la base de calcul. Dans le régime général, la pension se construit sur la moyenne des 25 meilleures années de salaire. Une fin de carrière à temps partiel n’efface pas les belles années, mais elle peut en remplacer de correctes par des plus faibles si la situation se prolonge. L’arbitrage mérite un vrai calcul, pas une intuition.
Décote et surcote ne se figent qu’à la liquidation définitive. Un assuré persuadé d’atteindre le taux plein peut découvrir à cet instant qu’il lui manque quelques trimestres, et la correction porte alors sur une pension versée pendant vingt ans ou plus. C’est le piège le plus lourd financièrement, et le moins visible au démarrage.
Fiscalité, aides et revenu fiscal de référence
La fraction de pension suit le régime des pensions : elle est imposable et soumise aux prélèvements sociaux selon la situation du foyer. Le salaire à temps partiel reste un revenu d’activité. La recomposition du revenu global ne se traduit donc pas mécaniquement dans le revenu fiscal de référence, qui sert pourtant de base à de nombreux dispositifs.
Les retraités face à un risque de perte d’avantages fiscaux doivent donc vérifier, avant de s’engager, si la nouvelle répartition ne fait pas tomber une aide locale, un tarif social, une exonération ou un avantage calculé sur le revenu. Une baisse de revenu peut paradoxalement faire perdre davantage que le gain attendu, selon les seuils applicables dans votre commune ou votre situation familiale.
Cette transition se prépare souvent deux à trois ans à l’avance. Quels sont les avantages fiscaux d’un PER individuel ? La question mérite d’être posée tôt, car des versements déduits pendant les années de salaire plein réduisent l’impôt à un moment où la rémunération est élevée, avant que l’épargne ne se transforme en complément de revenus lorsque la paie diminue.
Temps partiel, employeur et démarches : les points de friction
Le passage à temps partiel suppose l’accord de l’employeur, formalisé par un avenant au contrat. Un refus reste possible dans certaines situations, et la négociation porte souvent moins sur le principe que sur l’organisation : quatre jours au lieu de cinq, semaines alternées, plages de présence obligatoires. Cette dimension pratique change la charge réelle de travail, bien plus que le pourcentage affiché.
Vient ensuite la mécanique administrative. Les caisses exigent une demande formelle, des justificatifs d’activité et de quotité, puis un délai d’instruction. Une déclaration tardive décale le point de départ de la pension partielle et crée un trou de trésorerie difficile à rattraper. Tout changement de quotité, de contrat ou d’employeur doit être signalé : un silence se transforme fréquemment en trop-perçu.
Les régimes complémentaires appliquent leurs propres règles. Préparer son dossier retraite agirc arrco en amont évite de buter sur un point de blocage de dernière minute, notamment sur les points accumulés pendant la période travaillée à temps réduit.
Comprendre le fonctionnement de la retraite suisse s’impose, par exemple, aux frontaliers qui cumulent un régime étranger et le dispositif français, car les règles de coordination ne reproduisent pas toujours le calcul attendu, ni le même décompte de périodes.
Régularisations, trop-perçus et sortie du dispositif
La retraite progressive prend fin dans trois cas : le retour à temps plein, l’arrêt complet d’activité ou la liquidation définitive de la retraite. Chacun de ces événements déclenche un recalcul. Si la quotité réelle a dépassé la limite haute pendant quelques mois, la caisse réclame la différence. Si elle est restée en dessous, un rappel peut être versé, mais l’attente peut durer plusieurs mois.
Quand faut-il régler le solde de tout compte lors d’un départ à la retraite ? La question se pose dans les mêmes semaines que la fin du dispositif, et les deux sujets s’emmêlent plus souvent qu’on ne l’imagine, entre dernier salaire, primes calculées au prorata et pension qui démarre. Anticiper le calendrier évite les mauvaises surprises de trésorerie.
Un point mérite l’attention : la pension versée pendant le dispositif reste provisoire. Le calcul final peut donc réserver un rattrapage, dans un sens comme dans l’autre. Aucun budget sérieux ne devrait reposer sur l’hypothèse d’un montant stable jusqu’au bout.
Comment limiter les pièges de la retraite progressive : la checklist
- Simuler quatre scénarios, à 80 %, 60 %, 50 % et 40 % d’activité, avec le salaire net réel et non le brut annoncé.
- Comparer le revenu global sur douze mois, primes et variables inclus.
- Vérifier le nombre de trimestres validés à la date prévue de la demande.
- Estimer l’impact sur la moyenne des meilleures années si le dispositif dure plus de trois ans.
- Contrôler les seuils d’aides et d’exonérations dépendant du revenu fiscal de référence.
- Obtenir un écrit de l’employeur sur la quotité et son calendrier de mise en oeuvre.
- Déclarer immédiatement tout changement de temps de travail ou d’employeur à chaque caisse.
- Conserver une marge de trésorerie pour absorber un trop-perçu à rembourser.
Ces vérifications prennent quelques heures et évitent des arbitrages coûteux. Le dispositif reste intéressant pour qui veut alléger progressivement sa charge de travail, à condition de le traiter comme une opération financière à part entière, avec des chiffres, des dates et des écrits.
Quel est le piège le plus coûteux de la retraite progressive ?
La perte de trimestres au titre de la durée d’assurance. Comme les cotisations portent sur un salaire réduit, la validation peut ralentir, et une décote peut s’appliquer à la liquidation définitive. Le manque se chiffre sur la durée totale de versement de la pension, ce qui en fait l’erreur la plus lourde.
La pension partielle peut-elle être inférieure à mon estimation ?
Oui, pour plusieurs raisons cumulables : la quotité réelle peut différer de celle annoncée, les éléments variables du salaire ne sont pas tous pris en compte dans les simulations, et le calcul définitif intègre des paramètres révisés. Un écart de quelques dizaines d’euros par mois devient significatif sur plusieurs années.
Que se passe-t-il si je repasse à temps plein ?
Le dispositif s’interrompt. Les caisses recalculent la situation et peuvent réclamer les sommes versées au titre des périodes où les conditions n’étaient plus remplies. Il est donc indispensable de prévenir chaque organisme avant la reprise, et pas après.
Peut-on ajouter une activité indépendante pendant le dispositif ?
Les règles varient selon les régimes, mais la logique reste la même : la durée totale d’activité doit se maintenir dans la fourchette de 40 % à 80 %. Une activité complémentaire non déclarée peut faire sortir du cadre et entraîner la reprise des sommes versées.
Faut-il l’accord de l’employeur pour réduire son temps de travail ?
Oui, le passage à temps partiel se matérialise par un avenant signé. En cas de refus, une négociation reste possible sur la forme : jours non travaillés, horaires, continuité de service. Sans accord écrit, aucun dossier ne peut avancer auprès des caisses.